
La caída del 5 de noviembre: Cómo, una victoria electoral, un mercado ya frágil y una economía todavía inflacionaria, convergieron en la peor sesión desde abril de 2025
Cauhtémoc Valdiosera*
1. Una sesión para el archivo
El jueves 5 de noviembre de 2026, Wall Street amaneció con la resaca de una celebración y terminó en una purga. Un día antes, tras las elecciones intermedias de Estados Unidos, los índices habían tenido su mejor jornada en tres meses. Veinticuatro horas después, esa ganancia se evaporó por completo y algo más:
El S&P 500 se desplomó 4.4%, su peor día desde los aranceles del Día de la Liberación de abril de 2025; el Dow Jones perdió 1,833 puntos (3.4%) y el Nasdaq se hundió 5.5% hasta cerrar casi 12% por debajo del récord que había marcado en octubre. Con ello entró formalmente en territorio de corrección.
Pero las cifras cuentan sólo la mitad de la historia
Lo ocurrido el jueves fue la primera vez que el mercado puso un precio explícito a una idea que durante meses flotaba entre inversionistas, legisladores y vecinos de comunidades con centros de datos: que la expansión de la inteligencia artificial —con su apetito de electricidad, agua y capital— deja de ser un proceso que nadie detiene y pasa a ser uno que alguien puede decidir frenar.
Reuters estimó que la sesión borró cerca de 3 billones de dólares del valor de las empresas del S&P 500; sólo el Nasdaq perdió unos 2.5 billones.
Este análisis reconstruye qué pasó, por qué pasó y qué efectos son ya visibles. Y, sobre todo, intenta separar dos cosas que el pánico tiende a mezclar: el temor financiero a una burbuja y el temor social a una tecnología que se instala en el territorio sin haber sido discutida. Son miedos distintos, con soluciones distintas.
2. Las cifras del jueves
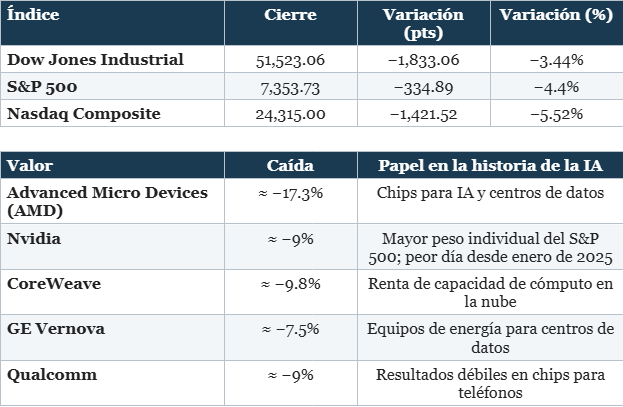
Fuentes: The Associated Press, Reuters, CBS News, Investing.com. Las variaciones por valor son aproximadas y proceden de reportes de la sesión.
La magnitud del golpe se explica por la estructura del mercado
Los valores ligados a la IA se volvieron algunos de los más grandes del índice, de modo que un movimiento de 1% en Nvidia pesa más sobre el S&P 500 que el de casi cualquier otra acción. El índice de semiconductores llegó a caer cerca de 11% en la sesión y, según el registro de Stock Titan, ocho grandes fabricantes de chips cerraron con una pérdida promedio cercana a 13%, unas tres veces la del S&P 500. El índice de volatilidad VIX registró su mayor salto en un solo día en unos 19 meses.
Y, sin embargo, no todo cayó por igual. A media sesión, alrededor de dos de cada cinco acciones del S&P 500 subían: AppLovin se disparó 30% tras superar las expectativas de ganancias y Tapestry avanzó casi 7%.
Las gigantes tecnológicas sufrieron menos que los fabricantes de chips: Microsoft cedió cerca de 3.6%, Amazon y Alphabet alrededor de 2.2%. La herida estuvo concentrada en la cadena que fabrica, alimenta y financia la infraestructura de la IA, no en quienes la usan.
3. Causas: Una tormenta con cuatro vientos
El detonante político: Las urnas y los centros de datos
Los demócratas ganaron el control de ambas cámaras del Congreso y, más importante para la industria, conquistaron gubernaturas en estados clave de la expansión de la IA. En Texas, Gina Hinojosa derrotó al republicano Greg Abbott, tras prometer una moratoria a las aprobaciones de nuevos centros de datos y retirar subsidios fiscales a los grandes desarrolladores. En Ohio, Amy Acton propuso una moratoria condicionada a que las empresas paguen todos sus costos de servicios, empleen mano de obra sindicalizada y cumplan estándares ambientales. En Georgia ganó Keisha Lance Bottoms, quien también prometió revisar la expansión.
Texas pesa especialmente: según Wells Fargo, concentra 27% de la capacidad planificada de centros de datos del país. El analista Dan Ives la consideró la mayor preocupación de la noche para los inversionistas de IA. Brad Gerstner, de Altimeter Capital, advirtió que entre 10 y 15 gigavatios de capacidad esperada podrían no entrar en operación en 2027.
Y el senador independiente Bernie Sanders resumió el ánimo de buena parte del ala progresista con un mensaje directo en redes: Moratoria nacional a los centros de datos, ahora.
El fenómeno no surgió de la nada. Según el recuento de CNBC, hubo 41 medidas relacionadas con centros de datos en las boletas de 10 estados y los votantes las rechazaron todas salvo una. En el sondeo de salida de esa cadena, 56% de los votantes dijo que el tema fue un factor crucial o importante en su decisión.
Un mercado que ya tenía grietas
Sería un error atribuir todo a la política. El Nasdaq-100 ya había entrado en corrección a finales de octubre por temores de que el crecimiento del gasto en centros de datos —tanto de los grandes proveedores de nube como de laboratorios privados como OpenAI y Anthropic— se estuviera desacelerando. Otro factor: el dinero caro. El rendimiento del bono del Tesoro a 10 años superó 5.30% el mes pasado, un nivel que encarece financiar la construcción de nuevas instalaciones.
La jornada del miércoles ya había mostrado la lógica del jueves. Mientras las grandes tecnológicas llegaron a sumar más de 750,000 millones de dólares en valor, los operadores pequeños de centros de datos, dependientes de la deuda, caían. El mercado distinguía con claridad el eslabón débil: quien necesita pedir prestado para construir es quien más sufre si la construcción se frena.
Los detonantes de empresa
El jueves fue, además, el segundo día consecutivo de caída para los fabricantes de chips. Qualcomm se hundió cerca de 9% después de reportar ventas de chips para teléfonos inferiores a lo esperado, con menor ingreso proveniente de Apple. AMD y Micron perdieron más de 16% cada una. Ninguno de estos hechos corporativos explica por sí solo la caída, pero funcionaron como fósforos sobre un terreno ya seco.
El telón de fondo macroeconómico
Finalmente, el contexto: inflación alta, una guerra con Irán que mantiene el petróleo Brent alrededor de 97 dólares el barril, y bancos centrales que se inclinan hacia el endurecimiento. El Banco de Inglaterra subió su tasa por primera vez en tres años; en Estados Unidos, los operadores asignan una probabilidad alta a un alza de la Reserva Federal en diciembre. En ese entorno, cualquier duda sobre el flujo de ganancias futuras de la IA se castiga con severidad. Un dato revelador: el rendimiento del Tesoro a 10 años bajó a 4.84%, señal clásica de capital que busca refugio.
Dato clave: Los precios de las acciones siguen, a largo plazo, a las ganancias empresariales y a las tasas de interés mucho más que a quién gobierna en Washington. La pregunta de fondo no es si ganaron los demócratas, sino si las ganancias de la IA podrán sostener la inversión que se ha comprometido.
4. El miedo a la IA: Dos temores que se confunden
El titular dominante del jueves fue “miedo a la regulación de la IA”. Conviene desarmarlo, porque bajo esa etiqueta conviven dos temores distintos, que no pertenecen a los mismos actores ni se resuelven del mismo modo.
- El temor financiero es el del inversionista: Que el capital comprometido con la infraestructura de IA no produzca retornos suficientes, y que la política sea la chispa que revele esa fragilidad. Para este temor, una moratoria no es una amenaza moral sino un riesgo de calendario: si se construye menos, se compran menos chips, menos turbinas, menos servicios de nube. Buena parte de la economía estadounidense ha crecido arrastrada por esa cadena.
- El temor social es el de la comunidad: Facturas de electricidad que suben, agua que escasea, empleos permanentes que no llegan y un poder tecnológico percibido como ajeno. El legislador demócrata Greg Casar lo resumió al exigir a la nueva mayoría que proteja empleos, libertades y vidas frente a los “multimillonarios de la IA”.
Este miedo es anterior a las elecciones y no desaparecerá con un rebote bursátil. Conviene subrayar que tampoco es exclusivo de un partido: según Fortune, Abbott, el gobernador republicano derrotado, había instruido a los reguladores pausar nuevos permisos de centros de datos hasta completar auditorías de uso de energía y agua.
¿Qué puede hacer realmente la nueva mayoría?
Menos de lo que sugirió el pánico, pero no nada. A escala federal, el presidente Donald Trump conserva el poder de veto y su gobierno ha empujado por una expansión más rápida de la infraestructura; un “alto nacional” a los centros de datos parece políticamente improbable en el corto plazo. El Senado demócrata sí podrá frenar nombramientos de funcionarios dedicados a la agenda de IA de la Casa Blanca, y las comisiones del Congreso podrán citar, investigar y condicionar presupuestos.
Donde la fricción es real es en los estados, y ahí el choque federal-estatal ya estaba en marcha. En diciembre de 2025, Trump firmó una orden ejecutiva para desalentar las leyes estatales de IA, y el Departamento de Justicia creó un grupo de litigio para impugnarlas; en marzo de 2026 la Casa Blanca presentó un marco nacional. Aun así, según un recuento de julio citado por Model Diplomat, los estados habían promulgado 109 leyes de IA y 28 estatutos sobre centros de datos en la primera mitad de 2026.
La conclusión es incómoda para quienes esperan un marco uniforme: La regulación de la IA en Estados Unidos se está escribiendo como un mosaico, y las nuevas gubernaturas añaden piezas en estados donde se concentra la capacidad futura.
5. Efectos: Lo que ya se vio y lo que viene
Contagio global y rebote parcial
La onda se propagó con rapidez. El Kospi surcoreano cayó 5.3% el jueves y el Nikkei japonés 1.8%; las bolsas tecnológicas asiáticas se hundieron más durante la noche. Este viernes, los futuros del Nasdaq rebotaron entre 1% y 2%, Nvidia subía entre 4% y 6% en las primeras operaciones y el VIX descendía ligeramente hasta cerca de 26 puntos, aunque el Nasdaq encaminaba su cuarta caída semanal consecutiva. En Europa, ASML ganó terreno, pero el Stoxx 600 retrocedía 1%.
Un dato macroeconómico complicó el alivio. Según reportes de mercado, el informe laboral de octubre mostró unos 165,000 empleos nuevos, más del doble de lo previsto, y un desempleo de 4.1%. Es una buena noticia para la economía real y una mala para la bolsa: refuerza las apuestas a un alza de tasas en diciembre —cercanas a 80% en algunos cálculos— y por ello los futuros del Dow cedieron mientras los del Nasdaq intentaban recuperarse.

La cadena de valor bajo presión
Tres grupos resultan más expuestos. Primero, los fabricantes de chips, cuya valoración descuenta años de pedidos crecientes. Segundo, la llamada “neonube” y los operadores de centros de datos —CoreWeave, Nebius, IREN, Applied Digital—, apalancados y dependientes de crédito barato. Tercero, el ecosistema energético: turbinas, redes y generadoras como GE Vernova y Constellation Energy, cuyo crecimiento se había atado a la demanda de los centros de datos. Todos recuperaron algo este viernes, pero el mensaje del mercado es que su trayectoria dependerá menos de la tecnología y más de permisos, tarifas y financiamiento.
Financiamiento y salidas a bolsa
Para los laboratorios privados de IA, que financian su expansión con capital de riesgo y miran hacia mercados públicos, un Nasdaq en corrección y una prima de riesgo mayor encarecen el capital y estrechan la ventana de emisión.
Es una lectura de este análisis, no un hecho reportado: El efecto dependerá de cuánto dure la volatilidad y de si los resultados trimestrales de las grandes empresas confirman o desmienten el temor a un frenazo del gasto.
Efectos políticos y sociales
La caída también reconfigura el debate público. Quienes defienden la expansión argumentarán que las moratorias cuestan empleos y riqueza de jubilados invertida en bolsa; quienes la cuestionan dirán que un mercado capaz de perder 3 billones de dólares por la expectativa de un freno confirma que la infraestructura crecía con prisa y sin rendición de cuentas. Ambos relatos serán usados, y ninguno quedó probado por la sesión del jueves.
6. Lectura de la UIA: ¿Pánico, burbuja o reajuste?
Los analistas están divididos. Jane Gibbons, de Jefferies, considera que la venta fue una reacción y no un cambio estructural de fundamentos, resultado de la colisión entre gasto en IA, política e inflación. Kenny Polcari estima que el mercado estará en mejor lugar dentro de 12 meses. Otros, como Kyle Rodda, de Capital.com, advierten que, con riesgos tan disruptivos como las moratorias, los inversionistas corren hacia la salida de las llamadas “operaciones de IA”.
Nuestra lectura distingue tres escenarios, sin asignarles probabilidades que serían ficticias:
- Rebote técnico. Las compras de oportunidad recuperan buena parte de lo perdido porque los fundamentos de demanda de cómputo no cambiaron en una semana. La política queda como ruido de fondo, a la espera de leyes concretas.
- Reajuste selectivo. Un mosaico de moratorias, condiciones de pago de servicios y recortes de subsidios desacelera la construcción sin detenerla. Ganan quienes financian con capital propio, generan su energía o tienen presencia en jurisdicciones permisivas; pierden los operadores apalancados. El crecimiento de la IA continúa, pero con otra geografía y otros costos.
- Ruptura crediticia. Un alza de tasas de la Fed en diciembre, junto con retrasos de obra y deuda cara, tensa a los operadores más endeudados. La caída en renta variable se contagia al crédito. Es el escenario que más inquieta a quienes vigilan la estabilidad financiera, aunque nada en la sesión del jueves indica que ya esté ocurriendo.
Lo que conviene vigilar en las próximas semanas: la decisión de la Reserva Federal en diciembre; los calendarios legislativos estatales que arrancan en enero; el destino de los permisos en Texas, Ohio y Georgia; los resultados trimestrales y las guías de inversión de los grandes proveedores de nube; y el comportamiento del crédito de los operadores de centros de datos.
Una posición editorial
La UIA de Valdiosera sostiene que el dilema “acelerar o frenar” es un falso dilema. Un desarrollo de IA que paga su huella energética e hídrica, que negocia con las comunidades que lo alojan y que rinde cuentas sobre sus costos no es un freno al progreso: es la condición para que ese progreso sea políticamente sostenible.
La verdadera lección del 5 de noviembre no es que la regulación mate a la IA, sino que una industria que invierte billones sin consolidar su licencia social se vuelve vulnerable a cualquier cambio de humor electoral. En la lógica de la inteligencia híbrida, regular bien exige datos, no sólo temores; y desarrollar bien exige escuchar, no sólo construir.
7. Conclusión
El jueves negro de Wall Street no fue el fin del auge de la IA ni una mera rabieta de mercado. Fue un recordatorio de que las revoluciones tecnológicas se financian en bolsa pero se aprueban en el territorio: en los condados que otorgan permisos, en las legislaturas que fijan tarifas, en los votantes que deciden si quieren vivir junto a un centro de datos.
El mercado puso precio a esa realidad en una sola tarde, con la exageración típica de los miedos súbitos. Los próximos meses dirán cuánto de esa caída fue pánico y cuánto fue información.