

La renuncia de Jensen Huang deja a la empresa más valiosa del auge de la IA al frente de una red de inversiones, garantías y compromisos cruzados de cientos de miles de millones de dólares. ¿Qué escenarios se abren?
Cuauhtémoc Valdiosera*
1. La semana que descabezó a Nvidia
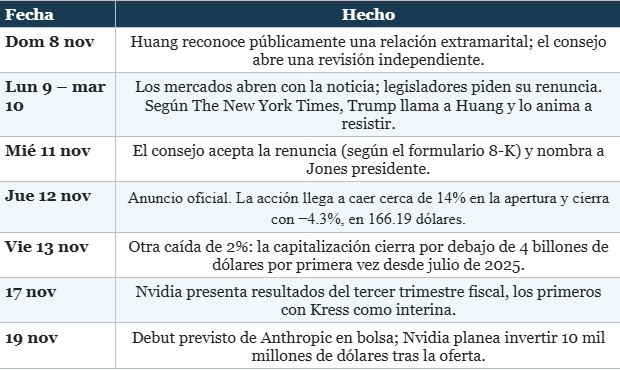
Hace una semana, el debate era si el auge de la IA resistiría una elección. Hoy es si resistirá la ausencia de su principal vendedor. El jueves 12 de noviembre de 2026, Nvidia anunció que Jensen Huang, quien la fundó en 1993 y la dirigió durante 33 años, renunció con efecto inmediato a la presidencia, a la dirección general y al consejo de administración. La directora financiera, Colette Kress, asume de forma interina mientras el consejo busca un sucesor, interno o externo, y Harvey Jones, consejero desde 1993, se convierte en el primer presidente del consejo en la historia de la compañía.
La renuncia fue el desenlace de cinco días. El domingo 8, Huang reconoció una relación extramarital y el consejo abrió una revisión independiente con asesores externos. Según reportes de CNBC, CNN y de la agencia AFP, una de las mujeres involucradas sería, a juicio de funcionarios estadounidenses, una presunta agente de inteligencia china, vinculada a un socio de nube de Nvidia en Singapur, investigado por el presunto desvío de chips; el socio lo niega, y el fiscal general Todd Blanche dijo que el Departamento de Justicia aún no determina si esa persona es espía.
Nvidia ha señalado, según los reportes, que no tiene motivos para creer que se haya comprometido la seguridad nacional ni información de la empresa. Después, medios como The New York Times y Reuters informaron de otra relación dentro de la compañía, lo que desplazó el foco hacia la gobernanza.


Los números ponen la sacudida en perspectiva
Según cálculos citados por la prensa financiera, Nvidia ha perdido unos 1.8 billones de dólares de valor desde su cierre récord del 6 de octubre, cuando la acción terminó en 239.24 dólares; una parte de esa caída precede al escándalo y proviene del desplome tecnológico posterior a las elecciones intermedias que analizamos hace una semana. Entre el cierre del viernes anterior y el mínimo del jueves se esfumaron unos 900 mil millones. Al menos diez analistas se volvieron más pesimistas esta semana, según datos de FactSet citados por CNBC.
Truist rebajó su recomendación a mantener y redujo su precio objetivo de 346 a 174 dólares; Goldman Sachs, en cambio, reiteró su recomendación de compra y su objetivo de 220, apoyándose en la cartera de pedidos y en el calendario de productos.
2. Lo que se fue con Huang
Hay empresas cuyo fundador es un símbolo y empresas cuyo fundador es un mecanismo. Nvidia era de las segundas. Huang fue a la vez estratega tecnológico, vendedor en jefe, negociador de acuerdos y, como lo describió la analista Lee, del Asia Society Policy Institute, defensor político con acceso a Washington y a Pekín. Stephane Houri, de ODDO BHF, sostuvo que buena parte del éxito de la compañía se construyó alrededor de su figura y que su influencia llegaba a toda la industria.
Antes de la renuncia, el equipo de Dan Ives estimaba que la acción valdría unos 225 dólares sin él, 25% menos que los 300 que calculaba con él al mando.
Ese diagnóstico no es unánime, y conviene darle su lugar. Quienes defienden la continuidad recuerdan que la ventaja de Nvidia descansa en un ecosistema —el software CUDA, el ritmo anual de nuevas arquitecturas, una cartera de pedidos que la propia empresa estimó en 500 mil millones de dólares para Blackwell y Rubin en 2025 y 2026— que no desaparece con un nombre propio. Jeremiah Buckley, de Janus Henderson, llegó a calificar la renuncia como un evento de limpieza que podría favorecer a las acciones, y el presidente de CoreWeave, Michael Intrator, había sostenido un día antes que Nvidia no es una sola persona.
Kress, directora financiera desde 2013 tras casi 25 años en Cisco y Microsoft, es descrita por Jones como arquitecta clave del crecimiento y de la estrategia de capital de la empresa.
Hay, además, un factor mecánico: Huang conserva unas 811 millones de acciones, valoradas en unos 133 mil millones de dólares, según su último reporte de operaciones de directivos. Cualquier decisión sobre ellas, será observada con lupa.
El mercado, entre tanto, ya mostró su primer reflejo: La acción cotiza a unas 12 veces las ganancias esperadas, su múltiplo más bajo desde 2012, según un análisis publicado en Forbes. Un descuento así puede ser oportunidad o puede ser el precio de una incertidumbre real; lo que nadie discute es que el castigo recayó sobre la gobernanza más que sobre el producto.
Dato clave:
Nvidia no es sólo un fabricante de chips, es el principal proveedor, inversionista, garante y, en algunos casos, cliente de muchas de las empresas que le compran chips. La figura de Huang era el pegamento personal de esa red.
3. El banco central de la IA: Anatomía de una red cruzada
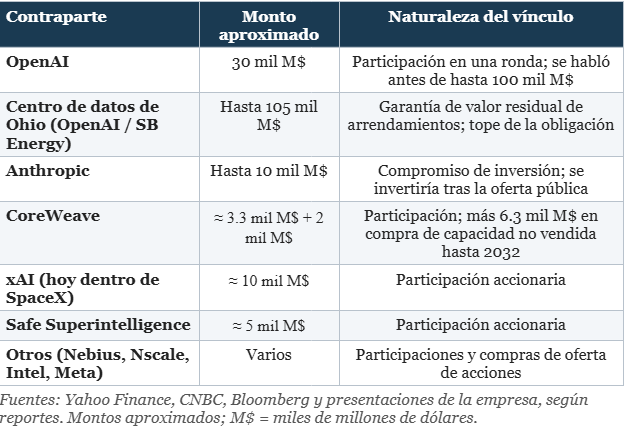
Para entender el riesgo hay que mirar el balance, no sólo el estado de resultados. En los últimos dos años Nvidia pasó de vender procesadores a financiar a quienes los compran. Según el recuento de Yahoo, Finance sobre su último informe trimestral, la compañía acumula alrededor de 530 mil millones de dólares en compromisos y garantías; el profesor Stijn Van Nieuwerburgh, de Columbia, calcula el total relacionado en unos 400 mil millones, y se ha vuelto frecuente llamarla el banco central de la IA.
Las cifras difieren porque no todo es dinero desembolsado: Una parte son participaciones accionarias, otra son compras de capacidad y otra son garantías que sólo se activan si un tercero incumple.

La topología de la red tiene tres anillos
En el primero están los laboratorios que compran los chips: OpenAI, Anthropic y xAI, a los que Nvidia aporta capital que, en buena medida, vuelve a ella como pedidos. En el segundo están las llamadas neonubes —CoreWeave, Nebius, Nscale, Lambda—, que alquilan cómputo con chips Nvidia, en ocasiones con respaldo de la propia Nvidia que, incluso, se comprometió a comprar la capacidad que CoreWeave no logre vender. En el tercero están los dueños del suelo, la energía y los edificios, como SB Energy en Ohio, a quienes Nvidia garantiza el cobro de arrendamientos frente a un eventual incumplimiento del inquilino.
¿Es esto financiamiento circular, con el sabor del que usaron los fabricantes de equipos de telecomunicaciones en la burbuja puntocom? Los críticos sostienen que sí: Cuando el proveedor presta o garantiza al cliente, parte de la demanda es endógena, y la caída de uno arrastra a los otros. Según Bloomberg, el Fondo Monetario Internacional y el Banco de Pagos Internacionales han señalado este tipo de arreglos como un riesgo sistémico a la baja.
Los defensores replican con tres matices: Que Nvidia es rentable y genera efectivo, a diferencia de los vendedores de la era puntocom; que la mayoría de las garantías vigentes son pequeñas —la compañía reporta unos 3.5 mil millones en garantías activas de tierra, energía y capacidad, aparte del tope de 105 mil millones para Ohio, que se extingue si OpenAI obtiene una calificación crediticia satisfactoria—; y que la demanda final de cómputo, impulsada por herramientas como Claude Code y Codex, es real.
Lo decisivo es que el valor de esas garantías no depende sólo del balance de Nvidia, sino de su credibilidad. Una garantía vale lo que vale la confianza en quien la otorga. Y esa confianza descansaba, en buena medida, en una persona que podía llamar por teléfono a cualquier jefe de Estado o presidente de empresa y cerrar un acuerdo en horas.
4. Los eslabones frágiles
Las neonubes: Donde el rumor se vuelve crédito
El primer termómetro fue el segmento más apalancado. Según análisis de mercado, el jueves Nebius cayó 23%, CoreWeave 17% e IREN casi 12%, mientras el bono de CoreWeave con vencimiento en 2032, rendía más de 16%. Para estas empresas, la voluntad de Nvidia de invertir o garantizar actúa directamente sobre su costo de capital.

Un analista citado por CNBC anticipó que buena parte del financiamiento creativo, el circular y el respaldo crediticio tenderá a moderarse sin Huang, el más agresivo negociador de ese tejido. Quien espere un rescate automático de CoreWeave, advirtió otro, debería mirar hacia otro lado.
Conviene matizar
CoreWeave había presentado resultados con ingresos 168% mayores, una cartera de pedidos de 132.5 mil millones y márgenes operativos cercanos a 10%, y su acción había subido casi 25% el miércoles, un día antes de la renuncia, mientras sus seguros contra incumplimiento se abarataban. CNBC subrayó que la salida de Huang no produjo, por sí sola, un choque amplio en el mercado de crédito, aunque el rendimiento de los bonos tecnológicos ya subía y los diferenciales de los emisores peor calificados ya se habían ampliado.
La conclusión: El crédito no entró en pánico, pero entró en observación.
Los laboratorios: OpenAI y Anthropic
Los grandes laboratorios están menos expuestos a un colapso inmediato, porque levantan capital en volúmenes sin precedentes: OpenAI cerró esta semana una ronda de 15 mil millones de dólares con valuación de 1.25 billones, según CNBC. Pero su dependencia es doble. Dependen de los chips de Nvidia y, en el caso de la red de Ohio, de la garantía que respalda a su arrendador; y su valor en bolsa o en rondas privadas depende del apetito del mercado por el relato de la IA, que Huang contribuyó a narrar.
Con una excepción relevante: Según un analista citado por KuCoin, Anthropic está menos atada a la persona de Huang porque desarrolla sus propios chips y se beneficiaría de que se alivien las restricciones de suministro. Esa afirmación es una opinión, no un hecho verificado.
Energía, suelo y proveedores
En el tercer anillo, los efectos serán más lentos pero no menores. Los proveedores de equipos eléctricos y los desarrolladores inmobiliarios de centros de datos dependían de que la demanda de chips justificara sus obras.
Si Nvidia reduce garantías, los bancos exigirán más capital propio; si lo exigen, algunos proyectos se aplazarán. Este mecanismo se suma, no sustituye, al de las moratorias estatales que describimos la semana pasada: Dos fuerzas distintas, una política y otra financiera, que empujan en la misma dirección.
5. Washington y Pekín: El flanco político
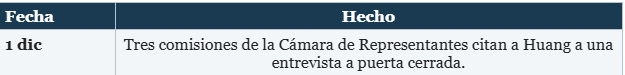
La salida de Huang es también un episodio de política exterior. Tres comisiones de la Cámara de Representantes enviaron una carta conjunta citándolo a una entrevista cerrada el 1 de diciembre; el republicano Brian Mast, presidente de la Comisión de Asuntos Exteriores, dijo que Huang aceptó comparecer en las próximas semanas. La senadora Elizabeth Warren afirmó que, pese a la renuncia, Huang aún debe respuestas al Congreso, y el demócrata Gregory Meeks pidió escrutinio sobre la reacción del presidente Donald Trump ante la información de inteligencia. Trump reconoció haber hablado con Huang antes de su salida y calificó el escándalo de algo triste.
El telón de fondo es el control de exportaciones
Huang hizo campaña durante más de un año para que Nvidia pudiera vender sus chips H200 en China, con el argumento de que las restricciones habían fracasado y regalaban un mercado a competidores locales. En enero, el gobierno de Trump pasó a revisar las licencias de H200 caso por caso, y según AFP, Washington se queda con 25% de esas ventas. Nvidia declaró en su informe de agosto que está prácticamente excluida del mercado chino de centros de datos, aunque un estudio de IDC citado por Reuters estimó que aún representaba 34% de los envíos de aceleradores de IA en China en el primer semestre de 2026. Una revisión de Reuters identificó más de 3 mil millones de dólares en proyectos de cómputo chinos construidos en torno a procesadores restringidos de Nvidia, sin vínculo demostrado con las acusaciones contra Huang.
Para los partidarios de controles más estrictos, el escándalo es un argumento: Lo que importa, dicen, no es sólo quién compra los chips, sino quién usa finalmente el cómputo. Para Nvidia, el efecto es una pérdida de capital político. Un sucesor difícilmente podrá defender con el mismo ímpetu un acceso más amplio a China, y Huang ya no estará en los pasillos de la Casa Blanca donde era un interlocutor habitual. A ello se suma el flanco legal: Un profesor de derecho citado por CNBC estimó que la renuncia fortalecerá las demandas de accionistas por daños, y la revisión independiente del consejo aún no ha publicado hallazgos.
6. La prueba de fuego: Del 17 al 19 de noviembre
El calendario concentra dos eventos en tres días. El martes 17, Nvidia presentará resultados del tercer trimestre fiscal, la primera conferencia con Kress como interina. El consenso, según Invezz, esperaba ingresos por unos 109 mil millones, frente a una guía de la empresa de 108 mil millones. Los inversionistas no sólo mirarán la cifra: querrán saber cómo planea la compañía operar sin su fundador, si mantendrá su política de inversiones y garantías, cuál es el calendario de la búsqueda de un nuevo director general y qué dirá sobre China.
El jueves 19, Anthropic inició operaciones en Nasdaq con el símbolo ANT, en lo que sería la primera salida a bolsa de un laboratorio de IA, antes que OpenAI, con una valuación reportada de 1.3 billones de dólares. Nvidia ha comprometido 10 mil millones de dólares que invertiría inmediatamente después de la oferta.
Los analistas leen el debut como un termómetro: Un resultado sólido podría reanimar el sector; uno débil confirmaría que el apetito por la IA se enfría. Un analista citado por KuCoin opinó que la renuncia no descarrilará una operación con tantos interesados, aunque anticipó que el verdadero riesgo estará después, cuando la empresa publique su primer informe trimestral y los inversionistas examinen con más cuidado las conexiones entre ella y Nvidia.
Conviene decirlo con claridad: Dos acontecimientos de esa magnitud en 48 horas hacen del 17 al 19 de noviembre la semana más reveladora del año para el mercado de la IA. No porque decidan el futuro de la tecnología, sino porque mostrarán si el capital sigue dispuesto a financiar el relato con el mismo entusiasmo.
7. Escenarios posibles
Ordenamos el futuro inmediato en tres escenarios, sin asignarles probabilidades que serían ficticias. No son excluyentes: El desenlace probable combinará rasgos de más de uno.
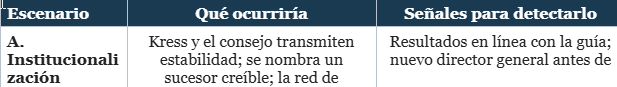

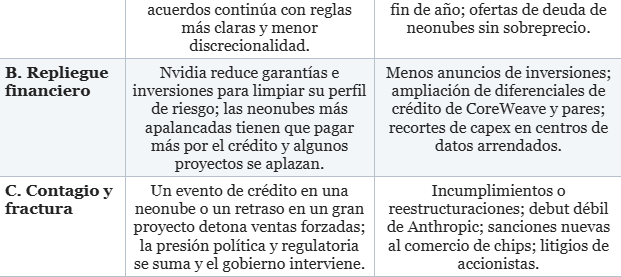

A estos tres añadimos un factor estructural que opera en todos: La competencia
Broadcom diseña chips personalizados para Google y OpenAI; AMD intenta construir un ecosistema propio, y su acción subió cerca de 17% entre el lunes y el jueves, mientras William Blair mejoró su recomendación citando el posible vacío de liderazgo en Nvidia; y Google ha ampliado el acceso a sus chips TPU.
Ninguno desplaza hoy a Nvidia, que sigue siendo dominante, pero cada trimestre de incertidumbre aumenta la tentación de los clientes de diversificar proveedores.
¿Cuál es el más plausible?
El A es el más cómodo y el más difícil de cumplir sin tropiezos: exige un sucesor de talla, un mercado paciente y un Congreso que no encuentre nada más grave. El B es, a nuestro juicio, el rasgo que casi seguro aparecerá en alguna medida, porque reducir la exposición es lo que cualquier consejo prudente haría tras perder a su principal negociador. El C es el de menor probabilidad, pero también el de mayor severidad, y su sola existencia explica por qué el mercado reaccionó con tanta violencia.
8. Lectura de la UIA: Riesgo de persona clave y riesgo sistémico
La primera lección es de gobernanza. Cuando una empresa vale 4 billones de dólares y el consejo nunca había tenido un presidente separado del director general hasta el jueves, el riesgo de persona clave deja de ser una nota al pie y se convierte en una variable del precio.
Las compañías sistémicas necesitan estructuras que sobrevivan a sus fundadores; la rapidez con que el consejo actuó, y el hecho de que haya designado a una directora financiera con trayectoria, son señales de institucionalidad que merecen reconocerse.
La segunda es de arquitectura financiera. Una red en la que el proveedor financia al cliente, el cliente alquila al proveedor y ambos dependen de una misma narrativa es eficiente cuando todo sube y frágil cuando algo se rompe. No es una burbuja por definición —hay demanda real, ingresos reales y ganancias reales—, pero sí es un sistema con acoplamiento fuerte, y los sistemas con acoplamiento fuerte exigen transparencia: divulgación clara de garantías, de condiciones de activación y de concentración de clientes.
Esa es una tarea para los reguladores financieros, no sólo para los de tecnología.
La tercera es geopolítica. La IA ha dejado de ser un tema de laboratorio para convertirse en un asunto de seguridad nacional, y los chips son su materia prima. La combinación de un escándalo con presuntas implicaciones de inteligencia, un Congreso renovado y un debate abierto sobre exportaciones hace improbable que la política hacia China vuelva pronto a la normalidad.
Las empresas que dependen de ese equilibrio, deberán asumirlo como un costo permanente.

Una posición editorial
La UIA de Valdiosera considera que sería un error leer este episodio como una parábola moral sobre un hombre. Es, sobre todo, la prueba de estrés de un modelo: El de una industria que se financia a sí misma, a velocidad récord, con una confianza personalizada en un puñado de líderes. En la lógica de la inteligencia híbrida, la fortaleza de un ecosistema no depende de un genio, sino de la calidad de sus instituciones, de la transparencia de sus compromisos y de la capacidad de corregir errores a tiempo.
Lo que el mercado puso en duda esta semana no fue la tecnología; fue la gobernanza de la tecnología.
9. Conclusión
En siete días, el mercado de la IA recibió dos golpes de naturaleza distinta: uno político, que amenaza el ritmo de construcción de infraestructura, y uno de gobernanza, que cuestiona la solidez de su principal financiador. Ninguno prueba que el auge haya terminado. Ambos demuestran que la etapa en que la IA crecía sin fricciones quedó atrás.
Nvidia tiene todavía el mejor producto, la mayor cartera de pedidos y un balance con capacidad de maniobra; lo que debe demostrar es que puede ser una institución y no sólo la obra de un hombre. Las próximas semanas, con sus resultados, el debut de Anthropic y las comparecencias en el Congreso, dirán si el relato se reordena con orden o se desordena con costo.