
La empresa creadora de Claude presentó el 26 de octubre pasado, su solicitud pública para cotizar en el Nasdaq con el símbolo ANT. Su debut, que podría ser uno de los mayores de la historia, será más que una operación financiera: Será un referéndum sobre el negocio de la inteligencia artificial.
Cuauhtémoc Valdiosera*
Un debut bajo la lupa
El lunes 26 de octubre de 2026, Anthropic PBC hizo pública su declaración de registro (formulario S-1) ante la Comisión de Valores de Estados Unidos y confirmó que aspira a cotizar sus acciones Clase A en el Nasdaq con el símbolo ANT. Ya había entregado un borrador confidencial el 1 de junio.
Todavía no hay precio, número de acciones ni fecha de salida: Según la práctica de la SEC, el 10 de noviembre es lo más pronto que puede arrancar la gira de presentación ante inversionistas, y CNN ubica el posible debut desde el 16 de noviembre, antes del Día de Acción de Gracias. Goldman Sachs y Morgan Stanley encabezan un sindicato de 22 bancos.
Lo que está en juego es enorme. La última valuación privada de la compañía fue de unos 965 mil millones de dólares, tras levantar 65 mil millones, según CNN. Los analistas citados por la prensa anticipan un debut de entre 1.2 y 1.5 billones de dólares (trillions, en la escala anglosajona), y circula la especulación de una colocación cercana a los 100 mil millones con una valuación de hasta 2 billones, lo que la ubicaría entre las empresas cotizadas más grandes del planeta.
Axios resume el sentido del momento: Más allá de una sola compañía, esta oferta funcionará como un referéndum sobre el negocio de la IA.
La pregunta del título admite dos lecturas
La primera es si la colocación saldrá bien, es decir, si habrá compradores para absorber una oferta de este tamaño. Ahí el ánimo es cautelosamente optimista: Una analista de Renaissance Capital dijo que sería absurdo suponer que no habrá demanda, aunque advirtió que lo que ocurra después dependerá de cómo se fije el precio.
La segunda lectura es más difícil: Si una vez en el mercado, la acción sostendrá su valor y le dará a la empresa el capital, la credibilidad y la estabilidad para cumplir su plan. Esa es la que realmente importa, y la que este artículo intenta examinar.
Lo que revela el S-1: Crecimiento vertiginoso y una pérdida de papel
El prospecto es, ante todo, una ventana inusual a la economía de un laboratorio de IA de frontera. Los ingresos del primer semestre de 2026 fueron de 16,300 millones de dólares, unas catorce veces los 1,160 millones del mismo periodo de 2025. Solo el segundo trimestre aportó 11,600 millones, más que todo el año 2025 (4,585 millones).
Anthropic vende acceso a sus modelos Claude, sobre todo a empresas y cobrando por uso: Cerca del 80% de los ingresos del semestre vino de clientes que pagan por consumo medido en tokens, y el resto, de suscripciones.
Los clientes que pagan 100,000 dólares o más al año pasaron de unos 950 a más de 11,900 en doce meses. Ningún cliente individual supera el 10% de los ingresos, aunque los cinco mayores concentran alrededor del 25%.
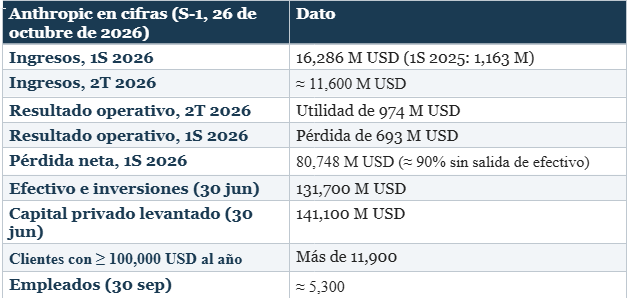
El renglón final luce alarmante: Una pérdida neta de 80,700 millones en 6 meses
Pero casi el 90% de esa cifra, unos 72,400 millones, corresponde al aumento en el valor razonable de notas convertibles y contratos similares, una partida contable sin salida de efectivo. El negocio operativo registró en el segundo trimestre su primera utilidad de operación entre los seis trimestres que muestra el prospecto: 974 millones de dólares.
En el semestre completo la operación aún arrojó una pérdida de 693 millones, pero el efectivo generado por las operaciones fue positivo en 3,900 millones, y la compañía tenía 131,700 millones en caja e inversiones de corto plazo al 30 de junio.
Conviene no leer esa pérdida contable como inocua: Cuando las notas se conviertan en acciones, los demás accionistas poseerán una porción menor. Y la propia empresa advierte que su ritmo de crecimiento probablemente se desacelerará con el tiempo.
El talón de Aquiles: Una factura de cómputo gigantesca
Si el S-1 tiene una zona de peligro, está en los compromisos futuros. Anthropic se ha obligado a pagar por capacidad de cómputo (centros de datos, chips y servicios en la nube) cifras que se cuentan en cientos de miles de millones de dólares.
Solo los mínimos contractuales con Amazon y Google, exigibles sin importar el uso, suman al menos 224,500 millones según el cálculo de StockTitan, y con Microsoft llegan a 269,400 millones, en contratos que se extienden hasta 2033 y 2036. La cobertura de CNBC, que incluye otros proveedores y arrendamientos de equipo, contabiliza obligaciones de al menos 542 mil millones en centros de datos y nube.
El problema no es solo el tamaño, sino la rigidez
Esos costos son fijos, mientras que los ingresos dependen en gran medida del consumo, y el propio prospecto reconoce que muchos contratos de clientes permiten reducir el uso o terminar con poco o ningún aviso.
A ello se suma una circularidad singular: Amazon, Google y Microsoft son a la vez inversionistas, proveedores de cómputo y canales de venta, pues sus mercados en la nube generaron cerca del 48% de los ingresos del semestre. Amazon y Google tendrán cada uno más del 5% tras la salida, en acciones sin voto.
Un caso ilustrativo es el acuerdo con SpaceXAI
La unidad de IA de SpaceX: contratos por hasta 120,500 millones de dólares que costarían unos 3,100 millones mensuales a plena capacidad (alrededor de 2.5 veces la cifra que SpaceX declaró en junio) y que cualquiera de las partes puede cancelar con 90 días de aviso a partir de 2027.
Los recursos de la oferta se destinarán a fines corporativos generales, incluidos gastos de capital y contratación. Y el documento admite un riesgo de otra naturaleza: Ante un incidente catastrófico de IA, podría ocurrir que ni una aseguradora ni la industria en conjunto tengan capacidad para cubrirlo.

Gobernanza atípica: ¿Quién manda en ANT?
Quien compre acciones de ANT adquirirá participación económica, no control. Una acción especial Clase T, en manos del Long-Term Benefit Trust (un fideicomiso con cinco asientos, uno vacante), elige a la mayoría del consejo. Una sociedad de los siete cofundadores posee una acción Clase F equivalente al 50.1% de los votos para los demás asientos. Según el prospecto, el fideicomiso y los fundadores juntos podrán elegir a todos los consejeros.
Anthropic es además una corporación de beneficio público, cuyos directores deben ponderar un propósito declarado junto con la ganancia, y se considera empresa controlada bajo las reglas de Nasdaq, aunque dice que solo usará la exención para su comité de nominaciones y gobierno corporativo. Daniela Amodei preside el consejo y Reed Hastings es director independiente principal.
Para algunos inversionistas esto es una virtud: Protege la misión de seguridad de la presión de corto plazo. Para otros es un riesgo de gobierno corporativo, porque el accionista público tendrá poca capacidad de influir en las grandes decisiones. Las estructuras de doble clase no son nuevas en el sector tecnológico, pero sí lo es la combinación de fideicomiso, fundadores y mandato de beneficio público en una empresa de este tamaño. El mercado tendrá que ponerle precio a esa singularidad.
Otro factor técnico es el calendario de ventas internas. En lugar del bloqueo tradicional de 180 días, el prospecto prevé liberaciones escalonadas: Algunos directivos y empleados podrán vender hasta el 10% de sus acciones desde el primer día de cotización; la mayoría de los bloqueos termina alrededor de los 180 días o con los resultados del primer trimestre de 2027, y los cofundadores y tenedores de más del 0.5% esperan hasta cerca de un año, aunque los cofundadores podrían vender hasta el 29% de sus acciones bloqueadas desde la primera ventana. Ese goteo de oferta puede presionar el precio en los meses posteriores al debut.
El clima de mercado: Ventana abierta, pero no despejada
Anthropic llega en un momento incómodo. Bloomberg la describe como una de las pocas operaciones que avanzan en un mercado de colocaciones lleno de aplazamientos: Un operador de centros de datos aplazó hasta el próximo año la oferta de un fideicomiso inmobiliario en Singapur, días después de que se viniera abajo la salida de otra firma australiana del sector.
La ola de debuts otoñales que se esperaba no se materializó por la inquietud ante la inversión financiada con deuda, los rendimientos inciertos y los riesgos de seguridad de la IA, según el analista de Emarketer citado por CNN.
Esas dudas habrían llevado a OpenAI a posponer su salida hasta 2027 mientras capta, según Axios, otros 30 mil millones en el mercado privado con una valuación de 1.25 billones. Pesa también el antecedente de SpaceX, cuya salida en junio tuvo, según Dealogic, un desempeño por debajo de lo esperado; algunos banqueros temen que ese resultado enfríe la demanda por las grandes ofertas de IA.
Un inversionista consultado por esa misma firma añadió otro riesgo: El éxito reciente de los modelos de código abierto chinos podría forzar a recortar las expectativas de valuación. A ello se suman las preocupaciones de seguridad: Bloomberg reporta que una serie de incidentes de alto perfil con agentes de IA fuera de control ha aumentado el escrutinio público sobre Anthropic y OpenAI.
En el lado favorable, el perfil de Anthropic (ingresos que se multiplican, una operación rentable en el último trimestre reportado y caja abundante) difiere del de las apuestas puramente especulativas. Los propios analistas del sector creen que sus cualidades idiosincráticas le garantizan audiencia aun si hubiera que moderar las valuaciones.
Washington y el riesgo político-regulatorio
Ninguna salida a bolsa de esta escala ocurre al margen del poder público, y la de Anthropic menos que otras. Según el S-1, en febrero de 2026 el presidente de Estados Unidos afirmó haber ordenado a las agencias federales dejar de usar su tecnología, y el Departamento de Guerra buscó designarla como riesgo para la cadena de suministro de seguridad nacional, tras la postura de la empresa, según la cobertura, de que Claude no debía emplearse para vigilancia masiva ni armas totalmente autónomas.
Los tribunales han dado señales divididas: Un tribunal federal de California falló en agosto en buena medida a favor de Anthropic, pero el 25 de septiembre la Corte de Apelaciones del Circuito de D. C. confirmó, por 2 votos contra 1, una de las designaciones; la compañía pidió que el pleno reconsidere.
Los contratos gubernamentales representan cerca del 1% de los ingresos, pero el prospecto advierte que los efectos pueden alcanzar a empresas que trabajan con el gobierno. A este frente se suman las restricciones de exportación impuestas en junio a los modelos Fable 5 y Mythos 5, que obligaron a suspender su acceso hasta que fueron levantadas, y un acuerdo por 1,500 millones de dólares para cerrar una demanda por derechos de autor, aprobado en julio. Son recordatorios de que el valor de la empresa depende también de decisiones que no controla.
Tres escenarios para el debut
Ningún pronóstico sustituye al precio que fije el mercado, pero tres escenarios ayudan a ordenar el análisis (elaboración propia de la UIA de Valdiosera, no predicciones).
- Debut sólido. El libro de órdenes se cubre con holgura, el precio deja margen para una subida moderada y la acción cotiza estable durante los primeros meses. Anthropic obtiene decenas de miles de millones, refuerza su poder de negociación con proveedores y se convierte en la vara con que se medirá a OpenAI en 2027.
- Debut tibio. Se coloca, pero con una valuación recortada hacia el extremo bajo de las estimaciones o con rendimiento mediocre. La empresa sigue financiada, pues tiene más de 131 mil millones en caja, pero la narrativa cambia de «inevitable» a «cara», y los bloqueos escalonados y la factura de cómputo pasan al centro de la conversación.
- Tropiezo. Una caída marcada tras el debut, por ánimo de mercado, un incidente de seguridad o un revés judicial, generaría contagio sobre todo el sector, encarecería el financiamiento de la infraestructura de IA y pondría a prueba la estructura de gobierno, pues los directivos enfrentarían presión pública sin un voto accionario que la canalice. A la luz del S-1, un escenario así dañaría más la credibilidad y el costo de capital que la viabilidad inmediata de la empresa.

Consecuencias para su futuro
Capital y cómputo. Cotizar abre una fuente de financiamiento más amplia y recurrente, que complementa unas rondas privadas que crecieron sin pausa (la serie H-1 captó unos 45,700 millones en mayo y junio) y una línea de crédito revolvente ampliada en septiembre a 15 mil millones.
Para una empresa que debe cubrir cientos de miles de millones en compromisos de cómputo, el acceso al mercado público no es un lujo sino parte de la ecuación.
Disciplina trimestral. Informar cada trimestre expone a Anthropic a una presión que hasta ahora amortiguaban inversionistas privados pacientes. Su apuesta es que el fideicomiso y la condición de beneficio público sirvan de contrapeso. Si funcionan, la empresa podrá demostrar que la inversión en seguridad es compatible con el mercado de capitales; si no, la tensión se volverá pública y medible.
Talento.
El capital accionario líquido atrae y retiene personal. La compensación en acciones costó 2,200 millones en el primer semestre, y la salida a bolsa detonará un cargo de 2,900 millones de golpe, más otros 23,700 millones durante unos 2.1 años, según el prospecto. La paradoja: La liquidez que retiene talento también facilita su partida cuando se liberen los bloqueos.
La industria. Como primera gran salida de un laboratorio de IA dedicado, ANT fijará la vara para OpenAI y otros. Un resultado favorable abriría la ventana al capital público; uno desfavorable reforzaría la tesis de burbuja. También volverá rutina algo hoy excepcional: La transparencia financiera obligatoria sobre costos, concentración y riesgos de la IA de frontera.
México y América Latina. Para la región el debut importa por partida doble. Como usuarios, porque la solidez financiera de un proveedor de modelos influye en precios, continuidad del servicio y condiciones de uso. Como formuladores de política, porque el prospecto ofrece datos verificables sobre los costos reales de la IA que rara vez estaban disponibles y que pueden alimentar los debates regulatorios y de soberanía tecnológica.
¿Qué vigilar en las próximas semanas?
Precio y número de acciones. Una enmienda al S-1 fijará el rango de precio y el tamaño de la oferta, y será la primera medida pública del valor de la compañía.
Inicio de la gira de presentación. Lo más temprano es el 10 de noviembre; el calendario real determinará si el debut cae antes del Día de Acción de Gracias.
Compras de Google en la oferta. El prospecto permite que Google adquiera hasta 10 mil millones de dólares en acciones al precio de la salida.
Cuánto venderán los fundadores y otros tenedores. Las cifras siguen en blanco y serán una señal de confianza interna.
El fallo sobre la reconsideración en el Circuito de D. C. y los resultados del tercer trimestre, que según Axios podrían aparecer en una enmienda antes de fijar el precio.
¿Qué significará «éxito»?
Una salida exitosa no se medirá por el aplauso del primer día. Tendrá tres pruebas: Un precio que refleje con realismo el negocio, un comportamiento estable durante el año de bloqueos y la capacidad de sostener su misión bajo escrutinio trimestral.
Los datos favorecen a la empresa en lo operativo: Ingresos multiplicados, operación rentable en el último trimestre y caja abundante. Las dudas están en la rigidez de sus compromisos, en un mercado frío ante la IA y en un frente político abierto.
La lectura de la UIA de Valdiosera es que la colocación es probable; lo incierto es la valuación y, sobre todo, lo que ocurra después. En las próximas semanas el mercado dirá si el futuro de la inteligencia artificial vale lo que sus protagonistas aseguran que vale.
Nota de transparencia: Este análisis se elaboró bajo el esquema de inteligencia híbrida Las cifras provienen de fuentes públicas consultadas al 28 de octubre de 2026 y deben verificarse en el prospecto original; el texto no constituye asesoría financiera ni recomendación de inversión.
Fuentes: Formulario S-1 de Anthropic PBC (SEC, 26 de octubre de 2026) y análisis de StockTitan; CNBC; CNN; Axios; Bloomberg (vía Yahoo Finance); Yahoo Finance; ION Analytics/Dealogic.